
(BFI) – Les représentants du secteur bancaire et financier camerounais appellent officiellement à la création d’un pôle unique afin de coordonner et d’articuler l’ensemble des mécanismes financiers destinés à la diaspora. Cette demande intervient alors que le gouvernement élabore la future Stratégie nationale de mobilisation de la diaspora camerounaise (SNMDC). Les banques souhaitent ainsi éviter un éparpillement ou une simple juxtaposition d’initiatives déconnectées.
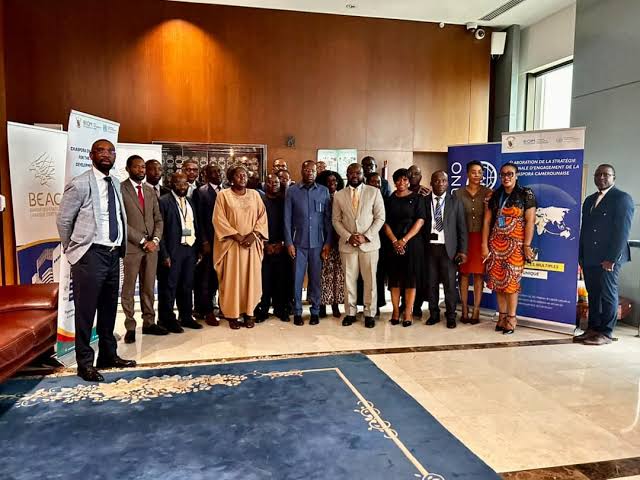
Cette proposition intervient alors que deux projets distincts sont déjà en cours. La Caisse des Dépôts et Consignations (CDEC), par l’intermédiaire de Diasdev, travaille sur un produit d’épargne pour les Camerounais de l’étranger, tandis que la Société Immobilière du Cameroun (SIC) développe une « Obligation Diaspora » afin de lever des capitaux pour ses programmes de logement. Les représentants du secteur bancaire et financier ont présenté leurs propositions le 29 septembre 2026 au siège de la Banque des États de l’Afrique centrale (BEAC) à Yaoundé. Le ministère des Affaires étrangères (MINREX), avec l’assistance technique de l’Organisation internationale pour les migrations (OIM), pilote les consultations relatives à la stratégie nationale et à son plan d’action.
Dans leur rapport préliminaire, les banques soulignent que plusieurs initiatives sont déjà en cours. Ils citent Diasdev ainsi que les projets de certaines collectivités locales visant à impliquer la diaspora dans le financement de leurs initiatives. Plutôt qu’une multitude de mécanismes distincts, ils recommandent un guichet unique capable de coordonner les différentes initiatives. Diasdev et Diaspora Bond, deux projets déjà à l’étude Diasdev est le projet le plus avancé du côté du CDEC. Ce programme soutient les fonds de dépôt dans six pays africains, dont le Cameroun, afin de mobiliser l’épargne de la diaspora pour financer leurs économies.
Au Cameroun, une étude de faisabilité a été menée pour concevoir un produit d’épargne destiné aux Camerounais résidant à l’étranger. Les résultats ont été présentés à Yaoundé le 7 juillet 2026, lors d’une conférence réunissant le CDEC, l’Agence française de développement, Expertise France et des acteurs du secteur financier. Diasdev n’est donc pas encore un produit d’épargne accessible aux clients. Le projet doit encore être transformé en un mécanisme opérationnel, ce qui implique des décisions concernant la gouvernance, la gestion des risques, la distribution et la digitalisation.
Une initiative distincte est en cours de développement à la SIC. L’entreprise publique travaille sur une « Obligation Diaspora » destinée à financer ses programmes de logement grâce à une partie de l’épargne des Camerounais de l’étranger. Ce projet fait suite à un protocole d’accord signé par la SIC et le MINREX le 19 mai 2026. La SIC a également mené des discussions avec la Commission de surveillance des marchés financiers de l’Afrique centrale (COSUMAF) concernant la structure de l’obligation.
Les 18 et 19 septembre, l’Obligation Diaspora de la SIC et le programme Diasdev ont été présentés au forum Ensemble Back Home à Paris. Lors de ce forum, Rolland Mengueme, directeur financier et comptable de la SIC, a évoqué « l’obligation qui sera émise dans les prochains jours ». Cependant, les conditions définitives de ce titre – notamment son montant, son échéance, son rendement, sa devise, le calendrier précis de souscription et les garanties – n’ont pas encore été rendues publiques dans les documents officiels consultés. Le développement parallèle de Diasdev, du projet de SIC et des initiatives envisagées par certains gouvernements locaux confère une importance concrète à la question soulevée par les banques : qui conçoit ces produits, qui les coordonne et quel cadre institutionnel devrait les encadrer ?
« Obligations de la diaspora » dans le cadre réglementaire existant
Le rapport préliminaire du secteur financier recommande également d’étudier le recours aux « Obligations de la diaspora ». Il n’identifie cependant aucun émetteur potentiel et ne précise ni le montant, ni l’échéance, ni le rendement, ni la devise, ni le calendrier d’une éventuelle émission. Cette proposition doit donc être distinguée du projet actuel de SIC. L’une est une recommandation formulée dans le cadre de l’élaboration de la stratégie nationale ; l’autre est un projet obligataire déjà en cours de développement par une entreprise publique.
Les banques souhaitent également que les futurs produits financiers s’inscrivent dans le cadre des procédures et réglementations existantes. Elles pointent du doigt les lenteurs administratives, la connaissance limitée des procédures locales, l’accès insuffisant à l’information réglementaire et la faible coordination entre les institutions comme autant d’obstacles à l’investissement de la diaspora. La réglementation des changes figure parmi les domaines où les banques souhaitent une information publique plus claire.
Pour les investisseurs établis hors de la Communauté économique et monétaire de l’Afrique centrale (CEMAC), les transferts de capitaux et certaines transactions financières avec le Cameroun relèvent du cadre régional régissant les relations financières avec le reste du monde. Interrogé sur la complémentarité des différentes initiatives, Abdel Rahmane Diop, chef de mission de l’OIM au Cameroun, a indiqué qu’elles pourraient s’intégrer à une architecture plus large. « Mais aujourd’hui, nous collaborons avec la BEAC afin d’examiner l’ensemble de l’architecture financière », a-t-il déclaré, citant la numérisation et l’interopérabilité parmi les questions à l’étude. Une infrastructure régionale d’interopérabilité existe déjà. Par le biais de GIMACPAY, la GIMAC assure l’interopérabilité entre les acteurs des paiements électroniques de la CEMAC, notamment les banques, les institutions de microfinance et les opérateurs de monnaie mobile.
Au-delà des produits financiers : la question de la confiance
Pour les banques, la mobilisation de l’épargne de la diaspora nécessitera bien plus que de nouveaux produits financiers. Leur rapport identifie également la gouvernance, le manque de confiance et le statut juridique de certains Camerounais résidant à l’étranger comme des enjeux devant être traités. La question de la nationalité figure parmi les sujets à l’étude. L’article 31 du Code de la nationalité camerounaise du 11 juin 1968 stipule qu’un Camerounais majeur qui acquiert ou conserve volontairement une nationalité étrangère perd la nationalité camerounaise. Les institutions financières estiment que la définition des bénéficiaires des futurs mécanismes devrait tenir compte de la diversité des statuts juridiques au sein de la diaspora. Les banques proposent également que l’OIM participe à la plateforme de coordination unique qu’elles préconisent, arguant que sa présence pourrait contribuer à renforcer la confiance dans ces mécanismes.
Cette proposition ne constitue toutefois pas une décision définitive quant à la structure de gouvernance de la stratégie. Le MINREX reste chargé de l’élaboration de la SNMDC, avec l’assistance technique de l’OIM. Le calendrier des travaux prévoit une version finale de la stratégie et de son plan d’action pour novembre 2026, suivie d’un atelier de validation finale en janvier 2027. Durant cette période, les autorités devront préciser comment le cadre national en cours d’élaboration articulera le Diasdev, l’obligation « Diaspora Bond » de la SIC et les autres mécanismes proposés aux Camerounais résidant à l’étranger.