
(BFI) – En Côte d’Ivoire, le secteur de la santé privée (cliniques, polycliniques, laboratoires) traverse une phase de transformation majeure pour répondre à la demande de la classe moyenne urbaine. Face à l’inadaptation des crédits classiques et au manque de garanties lourdes exigées par les banques d’Abidjan, les acteurs locaux se mobilisent pour concevoir un nouveau modèle de financement bancaire.
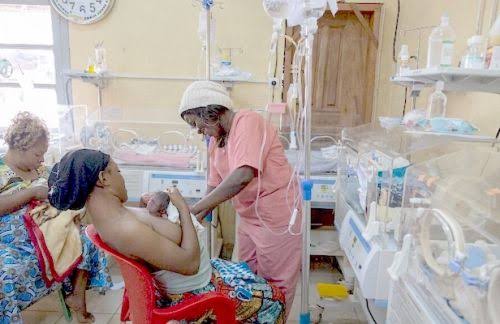
La santé privée en Côte d’Ivoire entre dans une phase charnière. Confrontés à une demande croissante d’une classe moyenne urbaine et à la nécessité de rééquiper des plateaux techniques souvent vieillissants, cliniques, polycliniques et laboratoires peinent à mobiliser les capitaux requis. Dans ce contexte, un nouveau modèle de financement bancaire dédié au secteur se dessine, porté par la volonté conjointe des établissements de crédit abidjanais et des opérateurs sanitaires.
Le constat de départ est largement partagé. Les prêts classiques, calibrés pour l’immobilier commercial ou le négoce, s’adaptent mal aux cycles d’exploitation d’une clinique. Entre délais de recouvrement auprès des assureurs, saisonnalité des flux de patients et amortissement long des équipements d’imagerie, la rentabilité se construit sur la durée. Les banquiers, prudents, réclament des garanties lourdes que peu d’établissements de santé peuvent fournir.
Un secteur sous tension entre demande et sous-capitalisation
Abidjan concentre l’essentiel de l’offre privée du pays, avec une poignée de groupes structurés et une multitude de petites structures familiales. Le marché ivoirien, qui dépasse les 29 millions d’habitants, voit sa demande de soins spécialisés progresser plus vite que l’investissement privé. Cardiologie interventionnelle, oncologie, dialyse ou imagerie par résonance magnétique exigent des mises de fonds que les capitaux propres des promoteurs ne couvrent qu’à la marge.
Les besoins se chiffrent en dizaines de milliards de francs CFA sur la prochaine décennie. Un scanner multibarrettes, une IRM 1,5 Tesla ou un bloc opératoire aux normes internationales mobilisent chacun des budgets qui dépassent largement les capacités d’autofinancement des cliniques indépendantes. À cela s’ajoute la pression concurrentielle d’opérateurs régionaux, notamment marocains et tunisiens, désireux de s’implanter sur le marché ouest-africain.
Les banques de la place, elles, disposent de liquidités abondantes. La question n’est donc pas celle du volume disponible, mais de la structuration des produits. Trop souvent, l’absence d’historique comptable fiable, la faiblesse du reporting médico-économique et l’opacité sur les créances assureurs freinent l’instruction des dossiers.
Les contours d’un financement dédié au secteur sanitaire
Le modèle en gestation repose sur plusieurs piliers. D’abord, des lignes de crédit à moyen et long terme spécifiquement adossées aux équipements médicaux, avec des durées de remboursement calquées sur la durée de vie économique du matériel, entre sept et dix ans. Ensuite, l’intégration de mécanismes de garantie partielle, qui pourraient associer des institutions multilatérales ou des fonds de garantie régionaux pour partager le risque avec les banques commerciales.
Le crédit-bail médical constitue un autre levier. Il permet de lisser la charge d’investissement et de préserver la capacité d’endettement des cliniques pour leur besoin en fonds de roulement. Plusieurs établissements abidjanais explorent déjà cette piste, en partenariat avec des sociétés de leasing spécialisées. Reste à normaliser le traitement comptable et fiscal de ces montages pour qu’ils gagnent en lisibilité.
Les banques réfléchissent par ailleurs à des produits structurés autour de la sécurisation des flux. L’adossement du remboursement à des conventions tripartites avec les assureurs santé et les mutuelles permettrait de réduire le risque de défaut. Ce schéma, inspiré d’expériences menées au Maroc et en Afrique du Sud, suppose toutefois une discipline accrue des compagnies d’assurance sur leurs délais de règlement, souvent dénoncés par les praticiens.
Un enjeu de souveraineté sanitaire pour Abidjan
Au-delà de la mécanique financière, la question touche à la souveraineté sanitaire. La fuite médicale vers Tunis, Rabat, Paris ou New Delhi représente chaque année plusieurs dizaines de milliards de francs CFA pour les patients ivoiriens aisés. Retenir cette dépense sur le territoire national suppose d’élever le plateau technique privé à des standards comparables, ce qui ne peut se faire sans un financement adapté.
Les autorités économiques ivoiriennes suivent le dossier avec attention. L’alignement des incitations fiscales, la clarification du cadre réglementaire des établissements privés et la montée en puissance de la Couverture maladie universelle (CMU) sont autant de variables qui conditionneront l’appétence des banques. L’enjeu dépasse Abidjan : un modèle éprouvé en Côte d’Ivoire pourrait essaimer dans l’ensemble de l’Union économique et monétaire ouest-africaine (UEMOA), où les problématiques sont similaires.
Placide Onguéné