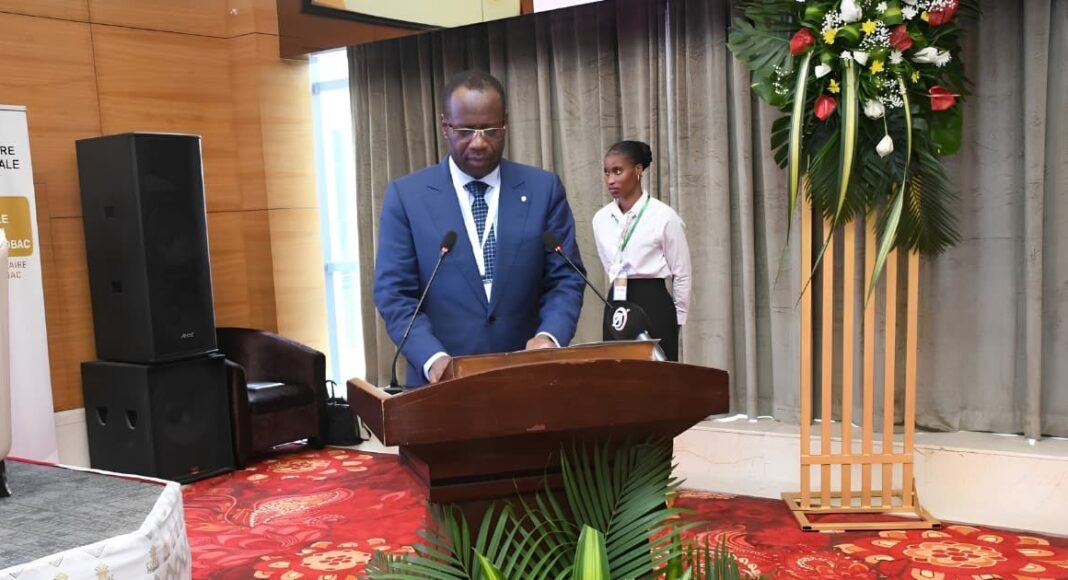

(BFI) – L’autorité de régulation bancaire d’Afrique centrale examine de plus près la circulation des fonds de la clientèle via les intermédiaires du marché en pleine expansion des paiements numériques dans la région, après avoir constaté que certains fonds transitent parfois directement par les comptes des prestataires de services de paiement et des agrégateurs. La Commission bancaire de l’Afrique centrale (COBAC) a débattu de cette question le 25 septembre 2026 à Malabo (Guinée équatoriale), lors de la 15e réunion annuelle entre son président et les représentants du secteur bancaire et financier.
Selon le communiqué final de la réunion, les échanges ont porté sur les relations entre prestataires de services de paiement et agrégateurs, le traitement comptable de certaines transactions ainsi que les risques liés à la circulation des fonds de la clientèle. Le communiqué ne divulgue pas les montants en jeu, ne nomme aucune institution et ne précise pas quelles transactions ont suscité ces préoccupations. La COBAC n’a pas non plus annoncé de nouvelles exigences réglementaires à ce stade. En particulier, le communiqué n’indique pas si le régulateur envisage de nouvelles règles concernant la sécurisation des fonds de la clientèle, leur séparation dans les comptes financiers, le reporting des transactions ou l’assujettissement des agrégateurs à un cadre réglementaire spécifique.
Les discussions de Malabo montrent toutefois que la COBAC examine désormais explicitement les circuits empruntés par les fonds de la clientèle entre les différents intermédiaires de la chaîne des paiements numériques.
La circulation des fonds de la clientèle via les agrégateurs sous surveillance
Les agrégateurs jouent notamment un rôle de lien technique ou commercial entre les différents acteurs des services financiers numériques. La COBAC examine la manière dont sont comptabilisées certaines transactions impliquant ces intermédiaires et, surtout, comment les fonds de la clientèle peuvent transiter par leurs comptes.
Cette surveillance intervient dans un contexte de croissance des paiements numériques à travers la sous-région. Lors de la réunion de Malabo, le directeur général d’Orange Money Cameroun, William Nlembe, a présenté les opportunités offertes par l’essor du mobile money en matière d’inclusion financière. Parallèlement, la COBAC a souligné les risques associés au développement de ces services, notamment la fraude, la cybercriminalité et le non-respect des règles de lutte contre le blanchiment d’argent et le financement du terrorisme. Le régulateur a appelé à un renforcement des contrôles et à une meilleure traçabilité des transactions.
Au Cameroun, cette surveillance s’applique à un écosystème où opérateurs de mobile money, prestataires de services de paiement, banques, fintechs et intermédiaires techniques peuvent tous intervenir au sein d’une même chaîne de transaction. Le communiqué de la COBAC ne cite toutefois aucune entreprise ni aucun cas particulier.
Les institutions de microfinance signalent des difficultés d’accès aux codes USSD
Les discussions de Malabo ont également mis en lumière les difficultés rencontrées par certaines institutions de microfinance pour accéder aux codes USSD. Les participants ont qualifié cet accès de « levier essentiel » pour le développement des services financiers numériques. Le communiqué ne précise ni les institutions concernées ni les opérateurs avec lesquels elles ont rencontré des difficultés. Il n’indique pas non plus si ces obstacles sont d’ordre technique, tarifaire, commercial ou réglementaire.
André Noir